請求書には 蓋のある手数料と、蓋のない為替 二つの足がある
米国株を円で買うとき、明細に載る手数料は同じでも、為替のコストは業者によって、そして注文の大きさによって全く違う。公開されている料率と為替レートから、その構造を言葉で説明する。
注文が大きくなるほど、表に出ない側が重くなる
読み取り時刻: 12.11.2026 09:05| 注文金額 | 手数料 | 為替 | 表の外 |
|---|---|---|---|
| 100,000円 | 495円 | 314円 | 39% |
| 300,000円 | 1,485円 | 942円 | 39% |
| 500,000円 | 2,475円 | 1,570円 | 39% |
| 700,000円 | 3,465円 | 2,198円 | 39% |
| 1,000,000円 | 3,503円 | 3,140円 | 47% |
| 2,000,000円 | 3,503円 | 6,280円 | 64% |
| 3,000,000円 | 3,503円 | 9,420円 | 73% |
| 5,000,000円 | 3,503円 | 15,701円 | 82% |
| 10,000,000円 | 3,503円 | 31,401円 | 90% |
取引手数料と為替の料率は各社の料金ページから、円換算に使うレートは毎回2つの独立した情報源から取得。為替手数料は約定時のレートに含まれるため、各社の手数料欄には現れない。
円で買うと、為替コストは注文のたびに確定する
円建ての注文を出すと、約定の瞬間に為替レートが確定する。このとき、表示されていたレートと実際に適用されたレートの差が為替コストとなる。差は注文の都度発生し、同じ銘柄を同日に複数回買えば、その回数だけ負担が重なる。
このコストは、取引画面で事前に確認できるスプレッド表示とは必ずしも一致しない。約定直前の市場変動により、実際の差は提示されていた幅より広がることもあれば、狭まることもある。つまり、為替コストは事後的にしか確定しない費用である。
一方、手数料は注文前に提示された金額がそのまま請求される。為替コストだけが、約定後に明細を見て初めて実額を知る類の費用となる。したがって、円で買う注文は、費用の一部が不確実なまま執行される構造を持つ。
売却時にも為替コストがかかることを想定しておく
円で買った米国株を売却するときも、受け取る円は為替レートを通じて換算される。このとき、買い注文と同様に、レートに含まれるスプレッド分が為替コストとして差し引かれる。つまり、往復で二度、為替コストが発生する。
売却益が出ている場合、為替コストはその利益を目減りさせる。たとえ株価が上がっていても、円に戻す段階で為替の差が利益を削るため、円ベースの収益率は株価の上昇率より低くなりやすい。
長期保有の間に為替レートが大きく変動していれば、為替差損益の影響の方が大きくなることもある。しかし、為替コストはそれとは別に、売却のたびに必ず発生する。売却益の計算をする際には、往復の為替コストを織り込む必要がある。
手数料の上限は、大口注文で相対的に小さくなる
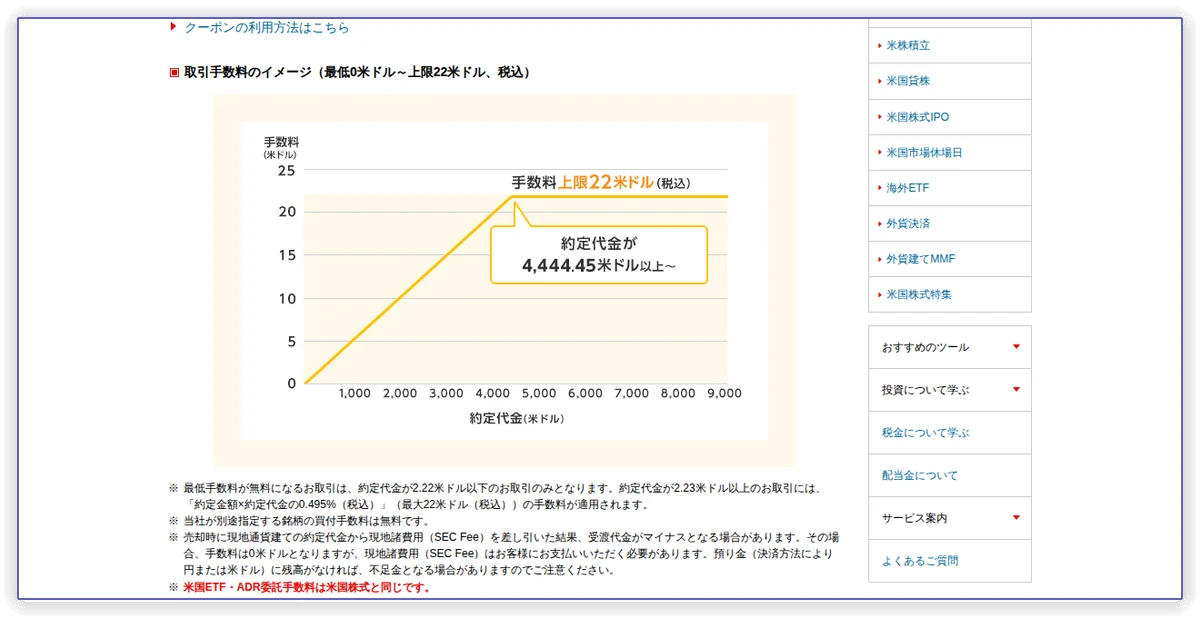
手数料に上限が設定されている場合、注文金額が一定の水準を超えると、手数料はそれ以上増えない。その結果、大口の注文ほど、注文金額に占める手数料の割合は低下する。比率で見れば、手数料の負担感は薄れていく。
この性質は、為替コストとは対照的である。為替コストは注文金額に比例して増加するため、大口になればなるほど総額が大きくなる。比率はほぼ一定だが、絶対額では手数料を大きく上回るようになる。
したがって、注文が大きくなるにつれて、明細に載る手数料と、載らない為替コストの存在感が逆転する。手数料の上限が効いてくる領域では、為替コストこそが実質的なコストの中心となる。
為替コストは、注文金額に対して一定の割合で増え続ける
為替コストは、買い注文でも売り注文でも、換算する金額に比例して発生する。スプレッドが一定であれば、注文金額が大きいほど為替コストの総額は大きくなる。この点で、上限のある手数料とは性質が異なる。
たとえ手数料が無料になるような大口注文でも、為替コストは必ず発生する。むしろ、注文金額が大きいために、為替コストの総額は無視できない水準に達する。手数料の割引や無料化が、コスト全体の削減につながるとは限らない。
このため、大口の注文を検討する際には、手数料の多寡ではなく、為替コストの総額を試算することが重要になる。為替コストは明細に表れないため、自ら計算する姿勢が求められる。
配当金を受け取るときにも為替コストがかかる
米国株の配当金はドルで支払われるが、円で受け取る場合には為替換算が行われる。このときも、レートに含まれるスプレッド分が為替コストとして差し引かれる。配当金の受取は、売買とは別に為替コストが発生する機会となる。
配当金の受取頻度が高い銘柄を保有している場合、この為替コストは積み重なる。少額の配当でも、受け取るたびに一定の割合でコストがかかる。配当再投資を行わずに円で受け取る場合、このコストは避けられない。
配当金にかかる為替コストは、売買時のコストと比べて意識されにくい。明細に「為替手数料」として表示されないことが多いため、実際の受取額が想定より少ないと感じる原因になる。配当利回りを評価する際には、為替コストを差し引いた実質利回りを考える必要がある。
外貨決済を選んでも、為替コストから逃れられない
外貨決済を選択すれば、円からドルへの交換を自分で行うことになる。しかし、その交換の時点で為替スプレッドが発生する。証券会社の円貨決済と比べてスプレッドが狭い場合もあるが、ゼロにはならない。
外貨決済のメリットは、為替のタイミングを自分で選べることにある。円高のときにドルを用意しておけば、その後の買い注文では為替コストを気にせずに済む。しかし、ドルを用意する段階で一度、円に戻す段階で一度、為替コストがかかる。
また、外貨決済を選ぶと、円貨決済では自動的に行われていた為替の処理を自分で管理する必要がある。為替コストの総額は、円貨決済と外貨決済のどちらが有利かは、スプレッドの差と取引の頻度によって変わる。一概にどちらが良いとは言えない。
為替コストの比較には、往復のスプレッドを確認する必要がある
為替コストを比較する際には、買いと売りの両方のスプレッドを合計して考える必要がある。買い注文でかかるスプレッドと、売却時にかかるスプレッドを別々に確認し、往復でどれだけのコストになるかを把握する。
証券会社によっては、買いと売りでスプレッドが異なる場合がある。また、表示されているスプレッドが約定時のものと異なることもあるため、実際の約定レートを記録しておくことが有効である。
為替コストを正確に把握するには、注文ごとに適用された為替レートを確認し、仲値との差を計算する必要がある。この作業は手間がかかるが、コストの実態を知るためには避けて通れない。明細に載らない費用だからこそ、自ら検証する姿勢が重要になる。
為替コストは注文金額に応じて静かに膨らみ続ける
手数料には上限があるため、注文が一定の大きさを超えると、明細に載る費用はそれ以上増えなくなる。しかし、為替コストにはそのような仕組みがない。円をドルに替える段階で、取引金額の一定割合がレートの中に織り込まれており、その割合は注文が大きくなっても変わらない。つまり、注文金額が二倍になれば、為替コストも二倍になる。この性質は、手数料が頭打ちになった後も、総コストが増え続けることを意味する。
この違いは、一覧表で手数料だけを比較していると見落としやすい。同じ手数料を提示する二つの業者でも、為替の適用レートに差があれば、支払う総額は注文が大きいほど開いていく。特に、手数料の上限を超えるようなまとまった注文では、為替コストが総コストの大半を占めることになる。したがって、注文の大きさによって、どちらの費用に注意を向けるべきかが変わる。
読者が実際に注文を出す際には、約定前に表示される参考レートと、約定後に通知される為替レートの差を確認することが有効である。この差は、その取引で負担した為替コストの実額にほかならない。だが、それは事後的にしか分からず、しかもレートは常に動いているため、事前に正確な額を知ることはできない。それでも、為替コストが注文金額に比例して増えるという構造を理解していれば、大きな注文ほどレートの違いが重要になると判断できる。
海外業者FxProで口座を開く
米国株の価格差で取引する契約を結ぶには、海外業者の口座が必要です。口座開設には本人確認書類と住所確認が必要で、手続きは業者のサイトで行います。